Hrvatska
Isplati li se treći mirovinski stup?

Umirovljenje — tema koja mnogima zvuči daleko i apstraktno, posebno mlađim generacijama. Ipak, financijska sigurnost u zlatnim godinama života nešto je o čemu bismo svi trebali razmišljati puno prije nego što dođe vrijeme za oproštaj od radnog mjesta.
Hrvatski mirovinski sustav sa svoja tri stupa predstavlja temelj te sigurnosti, a treći stup, iako često zanemaren u javnim raspravama, mogao bi biti ključan faktor u osiguravanju dostojne starosti. Istražili smo sve prednosti i nedostatke dobrovoljne mirovinske štednje kako bismo odgovorili na pitanje koje muči mnoge Hrvate — isplati li se treći mirovinski stup?
Razumijevanje hrvatskog mirovinskog sustava
Hrvatski mirovinski sustav počiva na tri stupa: Prvom koji je obvezan i temelji se na međugeneracijskoj solidarnosti, drugom koji je također obvezan, ali temelji se na individualnoj kapitaliziranoj štednji te trećem, dobrovoljnom stupu koji omogućava dodatnu osobnu štednju za mirovinu. Dok su prvi i drugi stup obavezni za sve zaposlene, treći stup predstavlja osobni izbor svakog građanina i ključni je element koji može značajno poboljšati kvalitetu života u mirovini.
Trenutačno na hrvatskom tržištu djeluje osam otvorenih dobrovoljnih mirovinskih fondova kojima upravljaju četiri društva za upravljanje mirovinskim fondovima. Osim otvorenih, postoji i 20 zatvorenih mirovinskih fondova koji su namijenjeni zaposlenicima određenih kompanija ili članovima pojedinih udruga. Ova raznolikost omogućuje građanima izbor fonda koji najbolje odgovara njihovim osobnim preferencijama i toleranciji na rizik.
Kako funkcionira treći mirovinski stup
Treći mirovinski stup zamišljen je kao dugoročni oblik štednje kojim se nastoji osigurati dodatni izvor prihoda u mirovini, pored onoga što se dobiva iz prvog i drugog stupa. Za razliku od prva dva stupa, ovdje samostalno odlučujete koliko i kada želite uplaćivati, što znači da imate potpunu kontrolu nad svojom štednjom. Princip funkcioniranja je jednostavan – uplaćujete novac u odabrani mirovinski fond, a društvo koje upravlja tim fondom ulaže sredstva s ciljem ostvarivanja prinosa.
Vrijednost vaše štednje tako raste kroz vrijeme, ne samo zbog vaših uplata, već i zbog prinosa na ulaganja. Što duže štedite i što je veći prinos fonda, to će veći biti ukupni ušteđeni iznos kada dođe vrijeme za mirovinu.
Značajna prednost trećeg stupa u Hrvatskoj je državni poticaj koji iznosi 15 posto od uplaćenog iznosa u jednoj kalendarskoj godini, do maksimalno 100 eura (za godišnju uplatu od 663,60 eura). Ovaj poticaj predstavlja trenutačni povrat na uloženo od 15 posto, što je teško naći u drugim oblicima štednje ili ulaganja. Primjerice, ako tijekom godine uplatite maksimalni iznos od 663,60 eura (nekadašnjih 5000 kuna), država će vam na to dodati još 100 eura. To je kao da odmah ostvarujete 15 posto prinosa, što je značajan poticaj za štednju.
Prednosti štednje u trećem mirovinskom stupu
Kada govorimo o prednostima trećeg mirovinskog stupa, državni poticaj svakako je jedna od najznačajnijih. No, postoje i mnoge druge koje čine ovaj oblik štednje atraktivnim za hrvatske građane.
Fleksibilnost uplata velika je prednost trećeg stupa. Za razliku od mnogih drugih financijskih proizvoda, ovdje nema obveze redovitih mjesečnih uplata u fiksnim iznosima. Možete uplaćivati kad želite i koliko želite, prema vlastitim mogućnostima. Ova fleksibilnost posebno je važna u vremenima ekonomske nesigurnosti ili kada imate nepredviđene troškove.
Porezne olakšice još su jedna značajna prednost. Prinosi ostvareni u trećem stupu oslobođeni su poreza na kapitalnu dobit, što nije slučaj s mnogim drugim oblicima ulaganja. Također, za poslodavce koji svojim zaposlenicima uplaćuju u treći stup postoje porezne olakšice, što je poticaj za razvoj ovog oblika beneficija za zaposlenike.
Dugoročnost i sigurnost treći stup čine dobrim izborom za mirovinska primanja. Mirovinski fondovi ulažu sredstva po strogo reguliranim pravilima koja štite interese članova, a Hrvatska agencija za nadzor financijskih usluga (HANFA) vrši nadzor nad njihovim poslovanjem. To znači da su vaša sredstva uložena na način koji balansira prinos i sigurnost, što je upravo ono što je potrebno za mirovinska primanja. Dostupnost sredstava prije umirovljenja također je važna prednost. Iako je treći stup zamišljen kao dugoročna štednja za mirovinu, sredstva možete početi koristiti već s navršenih 55 godina života, bez obzira jeste li već u mirovini ili ne. Također, u iznimnim situacijama poput invalidnosti, moguće je ranije povlačenje sredstava.
Nasljednost je još jedna značajna karakteristika trećeg stupa koja ga razlikuje od prva dva. U slučaju smrti člana fonda prije početka isplate mirovine, ušteđena sredstva ulaze u ostavinsku masu i nasljeđuju ih zakonski nasljednici. Ovo pruža dodatnu sigurnost da će vaša štednja koristiti vama ili vašim najbližima.
Iznosi mirovina iz trećeg stupa: Što možete očekivati?
Jedno od najčešćih pitanja vezanih uz treći mirovinski stup je koliku mirovinu možete očekivati od svoje štednje. Odgovor na to pitanje ovisi o nekoliko faktora: koliko dugo štedite, koliko uplaćujete, kakve prinose ostvaruje vaš fond te koji model isplate mirovine odaberete.
Prema podacima Raiffeisen mirovinskog društva, ako mjesečno uplaćujete 56 eura (oko 420 kuna) tijekom 40 godina, uz pretpostavku prosječnog godišnjeg prinosa od 5 posto, mogli biste akumulirati oko 92.170 eura. To bi vam omogućilo mjesečnu doživotnu mirovinu od približno 357 eura uz zajamčeno razdoblje od 5 godina, ili čak 767 eura ako se odlučite za privremenu mirovinu na 10 godina.
Za usporedbu, prosječna hrvatska mirovina iz obveznog mirovinskog osiguranja trenutačno iznosi oko 412 eura. To znači da biste s ovakvom štednjom mogli gotovo udvostručiti svoja mirovinska primanja. Naravno, ovi izračuni su orijentacijski i ovise o brojnim faktorima. Prinosi fondova mogu varirati, a i modeli isplate mirovine nude različite mogućnosti. Možete se odlučiti za doživotnu mirovinu, koja vam osigurava prihode do kraja života, ili privremenu mirovinu koja se isplaćuje u određenom razdoblju. Također, možete izabrati model s nasljednom komponentom, gdje u slučaju vaše smrti tijekom zajamčenog razdoblja, nasljednici nastavljaju primati mirovinu.
Zanimljivo je primijetiti kako duljina razdoblja štednje dramatično utječe na konačni iznos. Prema istom izračunu, ako štedite istih 56 eura mjesečno, ali samo 10 godina, uz isti prosječni godišnji prinos od 5 posto, akumulirali biste oko 9.500 eura. To bi rezultiralo mjesečnom doživotnom mirovinom od tek 37 eura uz zajamčeno razdoblje od 5 godina, ili 96 eura ako se odlučite za privremenu mirovinu na 10 godina.
To jasno pokazuje koliko je važno započeti sa štednjom što ranije. Čak i relativno mali mjesečni iznosi mogu dovesti do značajne akumulacije sredstava ako imate dovoljno vremena da se ostvari učinak složenog kamatnog računa.
Usporedba s drugim oblicima štednje i ulaganja
Kada razmišljamo o isplativosti trećeg mirovinskog stupa, važno je usporediti ga s drugim oblicima štednje i ulaganja dostupnima na hrvatskom tržištu.
Klasična štednja u banci trenutačno nudi vrlo niske kamatne stope, često ispod razine inflacije, što znači da vaš novac s vremenom gubi realnu vrijednost. Nasuprot tome, mirovinski fondovi trećeg stupa u posljednjih nekoliko godina ostvaruju prosječne godišnje prinose od oko 5 posto, što je značajno iznad prinosa klasične štednje. Ulaganje u investicijske fondove također je alternativa, ali oni obično nose veći rizik i podložni su porezu na kapitalnu dobit, što nije slučaj s trećim stupom. Dodatno, državni poticaj od 15 posto na godišnje uplate u treći stup predstavlja trenutačni povrat koji je teško nadmašiti drugim ulaganjima.
Nekretnine su tradicionalno popularan oblik ulaganja u Hrvatskoj, ali zahtijevaju značajan početni kapital i nisu likvidne. Također, prinosi od najma mogu varirati, a troškovi održavanja mogu biti značajni.
Dionice i druge vrijednosnice mogu ponuditi veće prinose, ali nose i veći rizik, zahtijevaju znanje o tržištu kapitala i podložne su porezu na kapitalnu dobit.
Prema istraživanju koje je provela Hrvatska udruga poslodavaca u 2022. godini, treći mirovinski stup pokazao se kao jedan od najefikasnijih dugoročnih oblika štednje za mirovinu u Hrvatskoj, posebno kada se uzmu u obzir državni poticaji, porezne olakšice i regulirani okvir ulaganja.
Potencijalni nedostaci i rizici
Unatoč brojnim prednostima, treći mirovinski stup ima i određene nedostatke koje je važno razmotriti prije donošenja odluke o štednji.
Troškovi upravljanja variraju među fondovima, ali obično iznose između 1,5 i 2 posto godišnje. Ovi troškovi smanjuju efektivni prinos vaše štednje. Međutim, važno je napomenuti da državni poticaj od 15 posto više nego kompenzira ove troškove, posebno u prvim godinama štednje.
Ograničenja kod povlačenja sredstava također su faktor koji treba uzeti u obzir. Iako možete početi koristiti sredstva s navršenih 55 godina, postoje određena ograničenja. Primjerice, samo 30 posto ukupnog iznosa možete podići jednokratno, dok se ostatak isplaćuje kroz neki od modela mirovine. Rizici vezani uz prinose fondova također postoje. Iako mirovinski fondovi ulažu po konzervativnijim principima nego, primjerice, dionički fondovi, i dalje postoji mogućnost lošijih prinosa ili čak privremenih gubitaka u slučaju tržišnih poremećaja. Međutim, dugoročna priroda mirovinske štednje obično neutralizira kratkoročne tržišne fluktuacije.
Inflacija je još jedan faktor koji može utjecati na realnu vrijednost vaše buduće mirovine. Iako mirovinski fondovi nastoje ostvariti prinose iznad stope inflacije, dugotrajni periodi visoke inflacije mogu umanjiti kupovnu moć vaše buduće mirovine.
Kome se isplati treći mirovinski stup?
S obzirom na sve navedene prednosti i nedostatke, postavlja se pitanje – kome se zapravo isplati ulagati u treći mirovinski stup?
Mlađim osobama treći stup se izrazito isplati zbog dugog investicijskog horizonta koji omogućava akumulaciju značajnih sredstava čak i s relativno malim mjesečnim uplatama. Efekt složenog kamatnog računa najizraženiji je upravo kod dugoročnih ulaganja.
Osobama srednjih godina treći stup također može biti koristan, iako će imati manje vremena za akumulaciju sredstava. Međutim, s većim mjesečnim uplatama i dalje mogu osigurati značajan dodatak mirovini iz prva dva stupa.
Osobama s višim primanjima treći stup često se isplati zbog poreznih olakšica i mogućnosti značajnijeg povećanja mirovine. S obzirom na limite kod izračuna mirovine iz prvog stupa, osobe s višim primanjima često doživljavaju veći pad standarda pri umirovljenju ako se oslanjaju samo na obvezne stupove.
Samozaposlenim osobama i obrtnicima treći stup može biti posebno koristan s obzirom na to da često imaju niže osnovice za mirovinske doprinose u prvom i drugom stupu, što rezultira nižim mirovinama iz tih izvora.
Zaposlenicima čiji poslodavci uplaćuju u treći stup treći stup je izrazito povoljan jer efektivno dobivaju dodatnu naknadu koja raste s vremenom i uživa porezne povlastice.
Savjeti za maksimiziranje koristi od trećeg stupa
Ako ste odlučili ulagati u treći mirovinski stup, nekoliko je strategija koje možete primijeniti kako biste maksimizirali koristi od svoje štednje.
Započnite što ranije s uplatama, čak i ako se radi o manjim iznosima. Kao što smo vidjeli iz izračuna, duljina razdoblja štednje dramatično utječe na rezultat.
Započinjanje štednje u dvadesetim ili tridesetim godinama života može rezultirati višestruko većom mirovinom nego ako započnete u četrdesetim ili pedesetim.Iskoristite maksimalni državni poticaj ako je moguće. Godišnja uplata od 663,60 eura donosi maksimalni poticaj od 100 eura. Ako možete, nastojte uplatiti barem taj iznos godišnje kako biste ostvarili maksimalnu državnu potporu.
Redovite uplate, čak i manjih iznosa, često su efikasnije od povremenih većih uplata. Redovitost omogućava kontinuirano ulaganje i smanjuje rizik od ulaganja većih iznosa u nepovoljnim tržišnim trenutcima.
Pratite prinose fonda u koji ulažete i uspoređujte ih s prinosima drugih fondova. Iako nije preporučljivo često mijenjati fond zbog dugoročne prirode štednje, ako vaš fond kontinuirano ostvaruje lošije rezultate od konkurencije, razmislite o promjeni.
Razmislite o kombiniranju različitih modela isplate mirovine kad dođe vrijeme za povlačenje sredstava. Primjerice, možete iskoristiti opciju jednokratne isplate do 30 posto ušteđenog iznosa za neke trenutačne potrebe ili investicije, a ostatak rasporediti između doživotne i privremene mirovine prema vašim očekivanim potrebama.






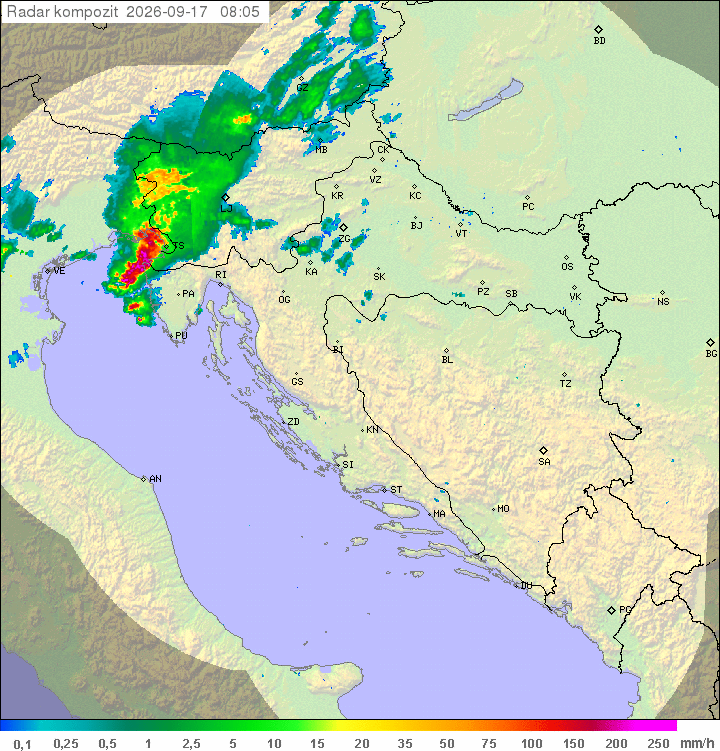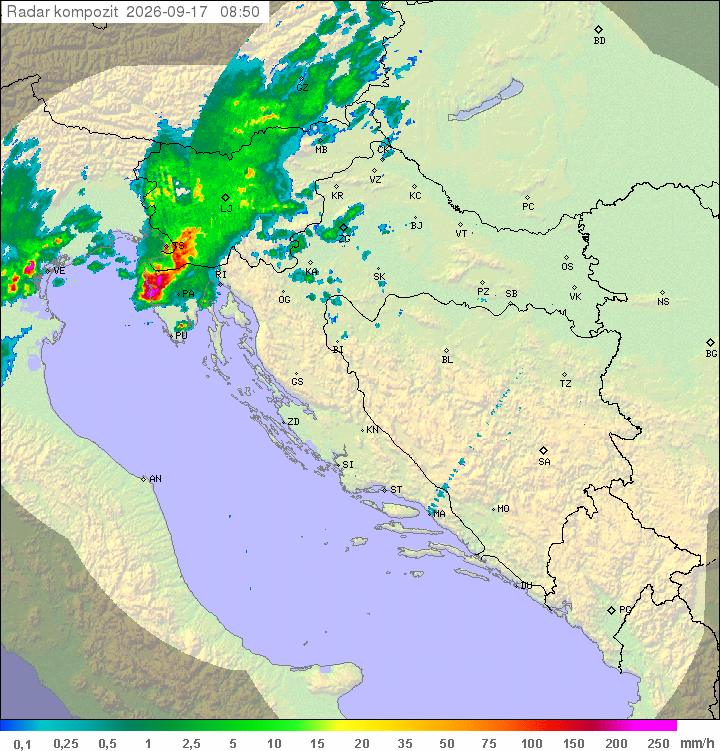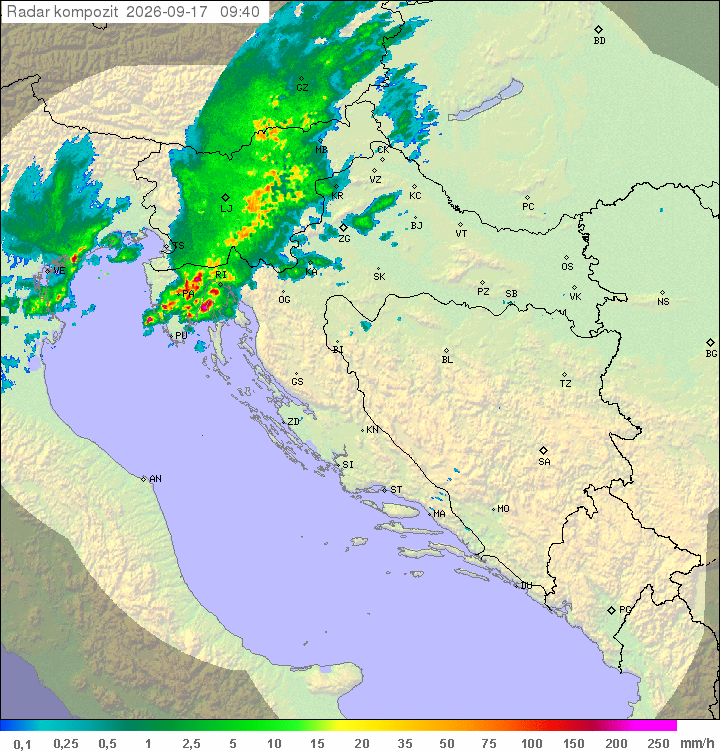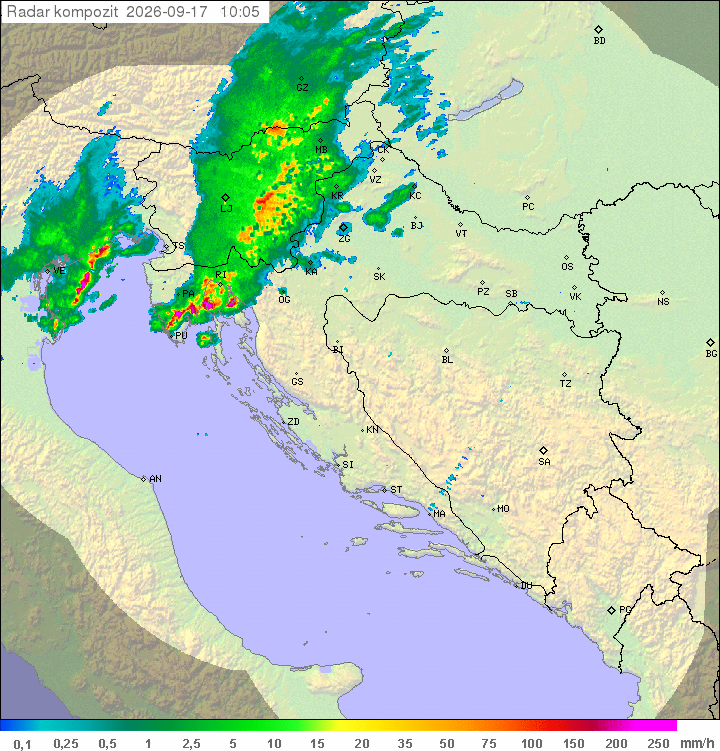
Tmurnije je na zapadu zemlje, u odnosu na jug i istok. Oblaci se navlače, narednih sati se već očekuje oborina, najprije na sjevernom Jadranu i u Gorskom kotaru gdje mjestimice može biti obilnijih pljuskova s grmljavinom, na što upozorava sustav Meteoalarm Državnog hidrometeorološkog zavoda.
U nastavku četvrtka oborina će se širiti prema središnjoj Hrvatskoj i istoku, sjevernoj Dalmaciji, dok će na jugu ostati većinom suho. Bit će svježije u odnosu na jučer.
Petak će biti nestabilan, s kišom i pljuskovima s grmljavinom, koji mogu lokalno biti izraženiji, prije svega duž Jadrana i uz Jadran.
Za vikend također nestabilno, osobito u subotu, kad će još često biti pljuskova, najviše ujutro. U nedjelju stabilnije, uz tek rijetku oborinu, stoga će biti i toplije.
Za riječku regiju u četvrtak je na snazi narančasto upozorenje Meteoalarma zbog opasnosti od grmljavinskog nevremena.
BUDITE SPREMNI na jača grmljavinska nevremena koja mogu prouzročiti veliku štetu i zaštitite se od munja. Moguća su oštećenja na imovini te na drveću. Moguće su lokalne bujične poplave, olujni udari vjetra i tuča. Mogući su prekidi u aktivnostima na otvorenom te u prometu, navodi DHMZ.
Za gospićku regiju izdano je žuto upozorenje.
BUDITE NA OPREZU i svjesni mogućnosti lokaliziranog poplavljivanja manjeg broja građevina uz lokalni prekid aktivnosti na otvorenom. Očekuju se teški uvjeti za vožnju zbog smanjene vidljivosti te mokrih kolnika, navodi se.
Kiša je već potopila ulice u Poreču, javlja Istramet.
Također su na Facebooku objavili i video razvoja superćelije kod Rovinja u sklopu kojeg su se javile pijavice.
Hrvatska
Alarm u hrvatskom zdravstvu: Nedostaje ginekologa, nalaz papa-testa čeka se i do dva mjeseca
Hrvatska se suočava sa sve ozbiljnijim nedostatkom ginekologa i citologa
Prema podacima Hrvatske liječničke komore, Hrvatskoj bi trebalo 335 ginekologa u primarnoj zdravstvenoj zaštiti, a nedostaje ih 110.
‘U Varaždinskoj županiji, Šibensko-kninskoj i Virovitičko-podravskoj nedostaje gotovo 50 posto ginekologa. Situacija nije bolja niti u velikim gradovima. U Zagrebu nedostaje gotovo 40 posto ginekologa’, upozorila je za HRT Vikica Krolo, zamjenica predsjednika Hrvatske liječničke komore.
Problem bi se mogao dodatno pogoršati jer je 40 posto ginekologa u primarnoj zdravstvenoj zaštiti starije od 60 godina.
Jedan ginekolog ima više od 6500 pacijentica
Koliko su ordinacije opterećene pokazuje primjer ginekologa Tomislava Kulaša iz Doma zdravlja Zagrebačke županije u Dugom Selu. Dnevno pregleda dvadesetak žena, a u njegovoj ordinaciji upisano je više od 6500 pacijentica. Na pregled se čeka oko tri tjedna, a na nalaz papa-testa približno mjesec dana.
U suprotnoj smjeni radi drugi tim, ali liječnik u njemu već je umirovljenik.
Problem nisu samo ginekolozi
Usko grlo nastaje i nakon što je papa-test napravljen jer Hrvatskoj nedostaje citologa koji analiziraju uzorke. U laboratoriju Doma zdravlja Zagreb – Centar u Sigetu obrađuju se papa-testovi za 25 ginekoloških ordinacija iz Zagreba te Zagrebačke i Sisačko-moslavačke županije.
Godišnje kroz laboratorij prođe oko 35.000 uzoraka, odnosno približno 3000 mjesečno. Dnevno se obradi između 60 i 70 nalaza. A na raspolaganju imaju samo tri citologa. Jedna od njih je pred mirovinom, ali joj produžuju ugovor jer zasad ne uspijevaju pronaći zamjenu.
Natječaji postoje, kandidata nema
Problem je izražen u cijeloj Hrvatskoj, a posebno u manjim bolnicama i laboratorijima.
‘Najteže stanje je u manjim bolnicama i manjim citološkim laboratorijima koji su izgubili djelatnike koji su otišli u veće centre ili imaju otvorene natječaje, ali se ljudi na specijalizaciju ne javljaju’, upozorila je predsjednica Hrvatskog društva za kliničku citologiju Dinka Šundov.
Nedostaje i citoskrinera, a broj novih citologa dodatno se smanjuje nakon što su 2015. spojene specijalizacije iz citologije i patologije.
Za pacijentice bi posljedice mogle biti još dulje čekanje ne samo na papa-testove nego i na nalaze biopsija.

Novi zakon o najmu trebao bi donijeti jasnija pravila i bolje urediti odnose između najmodavaca i najmoprimaca.
“Došlo je vrijeme da se napravi potpuno novi zakon, s novim saznanjima, s novim pokazateljima, u okviru Nacionalnog plana stambene politike. To je osmi zakon i s njime zaključujemo cijeli sustav priuštivog stanovanja“, kazao je Željko Uhlir, državni tajnik u Ministarstvu prostornoga uređenja, graditeljstva i državne imovine za HRT.
Novim zakonom jasnije će se urediti prava i obveze stranaka te ubrzati postupci u slučaju sporova.
“U njemu uređujemo temeljna pitanja – jasnije prava i obveze, koja moraju biti uravnotežena. Uslijedit će ubrzavanje sudskih postupaka putem solemnizacije i ovršnih klauzula u ugovorima koji će biti obvezni te bolje povezivanje s Poreznom upravom. Bit je da je sve puno jasnije nego u starom zakonu, kazao je.
“Jasnija pravila za iseljenje najmoprimca”
Jedna od važnijih promjena odnosi se na situacije kada treba doći do iseljenja najmoprimca, pri čemu bi se trebali jasno definirati rokovi i postupci.
“Propisuju se jasni rokovi i postupanja, potpuno jasna postupanja. Nema proizvoljnosti. Dakle, svaki korak je propisan – kada dođe do te situacije, kada se kreće u iseljenje, pojašnjava.
Posebno se ističe mogućnost bržeg iseljenja ako najmoprimac ne postupi po opomeni.
“Ovršnost samoga ugovora znači da se bez suda ide putem javnog bilježnika u iseljenje ako dođe do te situacije, a tome prethodi jedan korak – opomena. Ako opomena ne urodi plodom, tek onda ide iseljenje. Iseljenje treba biti ovršno i tada je ono vrlo brzo. Imamo iskustva s državnim stanovima da to funkcionira u našoj državi i ovaj put uvodimo kao obavezni sastavni dio ugovora, apostrofirao je.
“Trošak solemnizacije na najmodavcu”
Tko će snositi trošak obvezne solemnizacije ugovora, jasno je propisano novim zakonom.
“Zakon jasno propisuje da je to obveza najmodavca. Najmodavac koji će svaki mjesec uprihoditi pet do šest puta više od onoga što će jednom platiti za solemnizaciju trebao bi imati interes to učiniti. Možda mnogi nisu ni znali za tu mogućnost, pojašnjava.
Solemnizacija, dodaje, donosi veću sigurnost objema stranama, ali i povezuje ugovore o najmu s Poreznom upravom.
“Kada se dolazi kod javnog bilježnika, on obje stranke upućuje u odredbe ugovora, tako da svima same odredbe postaju jasnije. S druge strane, povećava se sigurnost i jedne i druge strane, a treći element je neposredno povezivanje s Poreznom upravom, kazao je Uhlir.
“Više prijavljenih ugovora o najmu”
Kad je riječ o neprijavljenom najmu, Uhlir smatra da je porez na nekretnine već potaknuo dio vlasnika da svoje ugovore prijave i prijeđu na legalno tržište.
“Apsolutno uređenje tržišta nekretnina vrlo je teško i komplicirano. Ovisi prvenstveno o različitim inspekcijskim službama i djelovanju Porezne uprave, koja je zadužena za ubiranje poreza. Sam porez na nekretnine već je uputio dio onih koji su bili na crnom tržištu da im se više isplati biti legalan, imati ugovor sa svojim najmoprimcem i plaćati redovan porez nego onaj porez koji bi bio na prazan stan, kazao je.
Dodaje da se već bilježi znatan rast broja prijavljenih ugovora o najmu.
“Nekoliko je tu elemenata koji usmjeravaju cijelo tržište nekretnina i mi sada već imamo rezultate da je od 2024., kada su krenule izmjene svih tih zakona, do 2025. povećan broj ugovora o najmu za 75 tisuća u našoj državi, ustvrdio je.
U programu priuštivog stanovanja dosad je povezano 96 stanova s potencijalnim najmoprimcima, a sada slijede potpisivanje ugovora i useljenja.
“U ovom trenutku imamo 96 spajanja stanova s najmoprimcima. Slijede potpisivanja ugovora i useljenja, a neki su već i potpisali ugovore. Tijekom ljeta nismo mogli sve realizirati jer su ljudi bili na godišnjim odmorima. Sada je jesen, svi su tu i procedura će se ubrzati, a tijekom jeseni ponovno ćemo raspisati javni poziv za novi ciklus, zaključio je.

FOTOGALERIJA / Sedam desetljeća anglistike u Zadru: humanističke znanosti imaju ključnu ulogu u dobu umjetne inteligencije

ZABAVA DO 2 UJUTRO / U subotu je Varoška fešta: završni poziv na najljepši oproštaj od ljeta

DANAS NESTABILNIJE / Stižu kiša i pljuskovi s grmljavinom, evo što nas čeka za vikend

TRAJAT ĆE DO 31. SIJEČNJA / Započeli radovi na izgradnji kružnog toka na Plovaniji

Horoskop za 18. rujna 2026.

(FOTOGALERIJA) „DRAGI TOMO, HVALA NA SVEMU!“ / U zadarskoj Bolnici održana komemoracija u spomen na izv. prof. dr. sc. Tomislava Sorića

(VIDEO) Srbija prvi put pokazala naoružane robotske pse: Nose strojnice, bacače i “zolje”

TJEDNI HOROSKOP od 14.9. do 20.9. – Najsretniji znakovi će biti Djevica, Lav, Jarac

Horoskop za 14. rujna 2026.

Otvorena Infobip Shift 2026 konferencija: Na Višnjiku developeri i AI stručnjaci iz Europe i svijeta
(VIDEO) Srbija prvi put pokazala naoružane robotske pse: Nose strojnice, bacače i “zolje”

ROCK 6 OFF TOUR U ZADRU: Doživite novu generaciju domaće alternativne scene!

VIDEO / Jure Brkljača predstavlja ”Šapni mi”, spot je vani, a novi studijski album stiže za njegov rođendan!

VIDEO / Kuhari odabrali osam europskih gradova s najboljom hranom