Hrvatska
Isplati li se treći mirovinski stup?

Umirovljenje — tema koja mnogima zvuči daleko i apstraktno, posebno mlađim generacijama. Ipak, financijska sigurnost u zlatnim godinama života nešto je o čemu bismo svi trebali razmišljati puno prije nego što dođe vrijeme za oproštaj od radnog mjesta.
Hrvatski mirovinski sustav sa svoja tri stupa predstavlja temelj te sigurnosti, a treći stup, iako često zanemaren u javnim raspravama, mogao bi biti ključan faktor u osiguravanju dostojne starosti. Istražili smo sve prednosti i nedostatke dobrovoljne mirovinske štednje kako bismo odgovorili na pitanje koje muči mnoge Hrvate — isplati li se treći mirovinski stup?
Razumijevanje hrvatskog mirovinskog sustava
Hrvatski mirovinski sustav počiva na tri stupa: Prvom koji je obvezan i temelji se na međugeneracijskoj solidarnosti, drugom koji je također obvezan, ali temelji se na individualnoj kapitaliziranoj štednji te trećem, dobrovoljnom stupu koji omogućava dodatnu osobnu štednju za mirovinu. Dok su prvi i drugi stup obavezni za sve zaposlene, treći stup predstavlja osobni izbor svakog građanina i ključni je element koji može značajno poboljšati kvalitetu života u mirovini.
Trenutačno na hrvatskom tržištu djeluje osam otvorenih dobrovoljnih mirovinskih fondova kojima upravljaju četiri društva za upravljanje mirovinskim fondovima. Osim otvorenih, postoji i 20 zatvorenih mirovinskih fondova koji su namijenjeni zaposlenicima određenih kompanija ili članovima pojedinih udruga. Ova raznolikost omogućuje građanima izbor fonda koji najbolje odgovara njihovim osobnim preferencijama i toleranciji na rizik.
Kako funkcionira treći mirovinski stup
Treći mirovinski stup zamišljen je kao dugoročni oblik štednje kojim se nastoji osigurati dodatni izvor prihoda u mirovini, pored onoga što se dobiva iz prvog i drugog stupa. Za razliku od prva dva stupa, ovdje samostalno odlučujete koliko i kada želite uplaćivati, što znači da imate potpunu kontrolu nad svojom štednjom. Princip funkcioniranja je jednostavan – uplaćujete novac u odabrani mirovinski fond, a društvo koje upravlja tim fondom ulaže sredstva s ciljem ostvarivanja prinosa.
Vrijednost vaše štednje tako raste kroz vrijeme, ne samo zbog vaših uplata, već i zbog prinosa na ulaganja. Što duže štedite i što je veći prinos fonda, to će veći biti ukupni ušteđeni iznos kada dođe vrijeme za mirovinu.
Značajna prednost trećeg stupa u Hrvatskoj je državni poticaj koji iznosi 15 posto od uplaćenog iznosa u jednoj kalendarskoj godini, do maksimalno 100 eura (za godišnju uplatu od 663,60 eura). Ovaj poticaj predstavlja trenutačni povrat na uloženo od 15 posto, što je teško naći u drugim oblicima štednje ili ulaganja. Primjerice, ako tijekom godine uplatite maksimalni iznos od 663,60 eura (nekadašnjih 5000 kuna), država će vam na to dodati još 100 eura. To je kao da odmah ostvarujete 15 posto prinosa, što je značajan poticaj za štednju.
Prednosti štednje u trećem mirovinskom stupu
Kada govorimo o prednostima trećeg mirovinskog stupa, državni poticaj svakako je jedna od najznačajnijih. No, postoje i mnoge druge koje čine ovaj oblik štednje atraktivnim za hrvatske građane.
Fleksibilnost uplata velika je prednost trećeg stupa. Za razliku od mnogih drugih financijskih proizvoda, ovdje nema obveze redovitih mjesečnih uplata u fiksnim iznosima. Možete uplaćivati kad želite i koliko želite, prema vlastitim mogućnostima. Ova fleksibilnost posebno je važna u vremenima ekonomske nesigurnosti ili kada imate nepredviđene troškove.
Porezne olakšice još su jedna značajna prednost. Prinosi ostvareni u trećem stupu oslobođeni su poreza na kapitalnu dobit, što nije slučaj s mnogim drugim oblicima ulaganja. Također, za poslodavce koji svojim zaposlenicima uplaćuju u treći stup postoje porezne olakšice, što je poticaj za razvoj ovog oblika beneficija za zaposlenike.
Dugoročnost i sigurnost treći stup čine dobrim izborom za mirovinska primanja. Mirovinski fondovi ulažu sredstva po strogo reguliranim pravilima koja štite interese članova, a Hrvatska agencija za nadzor financijskih usluga (HANFA) vrši nadzor nad njihovim poslovanjem. To znači da su vaša sredstva uložena na način koji balansira prinos i sigurnost, što je upravo ono što je potrebno za mirovinska primanja. Dostupnost sredstava prije umirovljenja također je važna prednost. Iako je treći stup zamišljen kao dugoročna štednja za mirovinu, sredstva možete početi koristiti već s navršenih 55 godina života, bez obzira jeste li već u mirovini ili ne. Također, u iznimnim situacijama poput invalidnosti, moguće je ranije povlačenje sredstava.
Nasljednost je još jedna značajna karakteristika trećeg stupa koja ga razlikuje od prva dva. U slučaju smrti člana fonda prije početka isplate mirovine, ušteđena sredstva ulaze u ostavinsku masu i nasljeđuju ih zakonski nasljednici. Ovo pruža dodatnu sigurnost da će vaša štednja koristiti vama ili vašim najbližima.
Iznosi mirovina iz trećeg stupa: Što možete očekivati?
Jedno od najčešćih pitanja vezanih uz treći mirovinski stup je koliku mirovinu možete očekivati od svoje štednje. Odgovor na to pitanje ovisi o nekoliko faktora: koliko dugo štedite, koliko uplaćujete, kakve prinose ostvaruje vaš fond te koji model isplate mirovine odaberete.
Prema podacima Raiffeisen mirovinskog društva, ako mjesečno uplaćujete 56 eura (oko 420 kuna) tijekom 40 godina, uz pretpostavku prosječnog godišnjeg prinosa od 5 posto, mogli biste akumulirati oko 92.170 eura. To bi vam omogućilo mjesečnu doživotnu mirovinu od približno 357 eura uz zajamčeno razdoblje od 5 godina, ili čak 767 eura ako se odlučite za privremenu mirovinu na 10 godina.
Za usporedbu, prosječna hrvatska mirovina iz obveznog mirovinskog osiguranja trenutačno iznosi oko 412 eura. To znači da biste s ovakvom štednjom mogli gotovo udvostručiti svoja mirovinska primanja. Naravno, ovi izračuni su orijentacijski i ovise o brojnim faktorima. Prinosi fondova mogu varirati, a i modeli isplate mirovine nude različite mogućnosti. Možete se odlučiti za doživotnu mirovinu, koja vam osigurava prihode do kraja života, ili privremenu mirovinu koja se isplaćuje u određenom razdoblju. Također, možete izabrati model s nasljednom komponentom, gdje u slučaju vaše smrti tijekom zajamčenog razdoblja, nasljednici nastavljaju primati mirovinu.
Zanimljivo je primijetiti kako duljina razdoblja štednje dramatično utječe na konačni iznos. Prema istom izračunu, ako štedite istih 56 eura mjesečno, ali samo 10 godina, uz isti prosječni godišnji prinos od 5 posto, akumulirali biste oko 9.500 eura. To bi rezultiralo mjesečnom doživotnom mirovinom od tek 37 eura uz zajamčeno razdoblje od 5 godina, ili 96 eura ako se odlučite za privremenu mirovinu na 10 godina.
To jasno pokazuje koliko je važno započeti sa štednjom što ranije. Čak i relativno mali mjesečni iznosi mogu dovesti do značajne akumulacije sredstava ako imate dovoljno vremena da se ostvari učinak složenog kamatnog računa.
Usporedba s drugim oblicima štednje i ulaganja
Kada razmišljamo o isplativosti trećeg mirovinskog stupa, važno je usporediti ga s drugim oblicima štednje i ulaganja dostupnima na hrvatskom tržištu.
Klasična štednja u banci trenutačno nudi vrlo niske kamatne stope, često ispod razine inflacije, što znači da vaš novac s vremenom gubi realnu vrijednost. Nasuprot tome, mirovinski fondovi trećeg stupa u posljednjih nekoliko godina ostvaruju prosječne godišnje prinose od oko 5 posto, što je značajno iznad prinosa klasične štednje. Ulaganje u investicijske fondove također je alternativa, ali oni obično nose veći rizik i podložni su porezu na kapitalnu dobit, što nije slučaj s trećim stupom. Dodatno, državni poticaj od 15 posto na godišnje uplate u treći stup predstavlja trenutačni povrat koji je teško nadmašiti drugim ulaganjima.
Nekretnine su tradicionalno popularan oblik ulaganja u Hrvatskoj, ali zahtijevaju značajan početni kapital i nisu likvidne. Također, prinosi od najma mogu varirati, a troškovi održavanja mogu biti značajni.
Dionice i druge vrijednosnice mogu ponuditi veće prinose, ali nose i veći rizik, zahtijevaju znanje o tržištu kapitala i podložne su porezu na kapitalnu dobit.
Prema istraživanju koje je provela Hrvatska udruga poslodavaca u 2022. godini, treći mirovinski stup pokazao se kao jedan od najefikasnijih dugoročnih oblika štednje za mirovinu u Hrvatskoj, posebno kada se uzmu u obzir državni poticaji, porezne olakšice i regulirani okvir ulaganja.
Potencijalni nedostaci i rizici
Unatoč brojnim prednostima, treći mirovinski stup ima i određene nedostatke koje je važno razmotriti prije donošenja odluke o štednji.
Troškovi upravljanja variraju među fondovima, ali obično iznose između 1,5 i 2 posto godišnje. Ovi troškovi smanjuju efektivni prinos vaše štednje. Međutim, važno je napomenuti da državni poticaj od 15 posto više nego kompenzira ove troškove, posebno u prvim godinama štednje.
Ograničenja kod povlačenja sredstava također su faktor koji treba uzeti u obzir. Iako možete početi koristiti sredstva s navršenih 55 godina, postoje određena ograničenja. Primjerice, samo 30 posto ukupnog iznosa možete podići jednokratno, dok se ostatak isplaćuje kroz neki od modela mirovine. Rizici vezani uz prinose fondova također postoje. Iako mirovinski fondovi ulažu po konzervativnijim principima nego, primjerice, dionički fondovi, i dalje postoji mogućnost lošijih prinosa ili čak privremenih gubitaka u slučaju tržišnih poremećaja. Međutim, dugoročna priroda mirovinske štednje obično neutralizira kratkoročne tržišne fluktuacije.
Inflacija je još jedan faktor koji može utjecati na realnu vrijednost vaše buduće mirovine. Iako mirovinski fondovi nastoje ostvariti prinose iznad stope inflacije, dugotrajni periodi visoke inflacije mogu umanjiti kupovnu moć vaše buduće mirovine.
Kome se isplati treći mirovinski stup?
S obzirom na sve navedene prednosti i nedostatke, postavlja se pitanje – kome se zapravo isplati ulagati u treći mirovinski stup?
Mlađim osobama treći stup se izrazito isplati zbog dugog investicijskog horizonta koji omogućava akumulaciju značajnih sredstava čak i s relativno malim mjesečnim uplatama. Efekt složenog kamatnog računa najizraženiji je upravo kod dugoročnih ulaganja.
Osobama srednjih godina treći stup također može biti koristan, iako će imati manje vremena za akumulaciju sredstava. Međutim, s većim mjesečnim uplatama i dalje mogu osigurati značajan dodatak mirovini iz prva dva stupa.
Osobama s višim primanjima treći stup često se isplati zbog poreznih olakšica i mogućnosti značajnijeg povećanja mirovine. S obzirom na limite kod izračuna mirovine iz prvog stupa, osobe s višim primanjima često doživljavaju veći pad standarda pri umirovljenju ako se oslanjaju samo na obvezne stupove.
Samozaposlenim osobama i obrtnicima treći stup može biti posebno koristan s obzirom na to da često imaju niže osnovice za mirovinske doprinose u prvom i drugom stupu, što rezultira nižim mirovinama iz tih izvora.
Zaposlenicima čiji poslodavci uplaćuju u treći stup treći stup je izrazito povoljan jer efektivno dobivaju dodatnu naknadu koja raste s vremenom i uživa porezne povlastice.
Savjeti za maksimiziranje koristi od trećeg stupa
Ako ste odlučili ulagati u treći mirovinski stup, nekoliko je strategija koje možete primijeniti kako biste maksimizirali koristi od svoje štednje.
Započnite što ranije s uplatama, čak i ako se radi o manjim iznosima. Kao što smo vidjeli iz izračuna, duljina razdoblja štednje dramatično utječe na rezultat.
Započinjanje štednje u dvadesetim ili tridesetim godinama života može rezultirati višestruko većom mirovinom nego ako započnete u četrdesetim ili pedesetim.Iskoristite maksimalni državni poticaj ako je moguće. Godišnja uplata od 663,60 eura donosi maksimalni poticaj od 100 eura. Ako možete, nastojte uplatiti barem taj iznos godišnje kako biste ostvarili maksimalnu državnu potporu.
Redovite uplate, čak i manjih iznosa, često su efikasnije od povremenih većih uplata. Redovitost omogućava kontinuirano ulaganje i smanjuje rizik od ulaganja većih iznosa u nepovoljnim tržišnim trenutcima.
Pratite prinose fonda u koji ulažete i uspoređujte ih s prinosima drugih fondova. Iako nije preporučljivo često mijenjati fond zbog dugoročne prirode štednje, ako vaš fond kontinuirano ostvaruje lošije rezultate od konkurencije, razmislite o promjeni.
Razmislite o kombiniranju različitih modela isplate mirovine kad dođe vrijeme za povlačenje sredstava. Primjerice, možete iskoristiti opciju jednokratne isplate do 30 posto ušteđenog iznosa za neke trenutačne potrebe ili investicije, a ostatak rasporediti između doživotne i privremene mirovine prema vašim očekivanim potrebama.








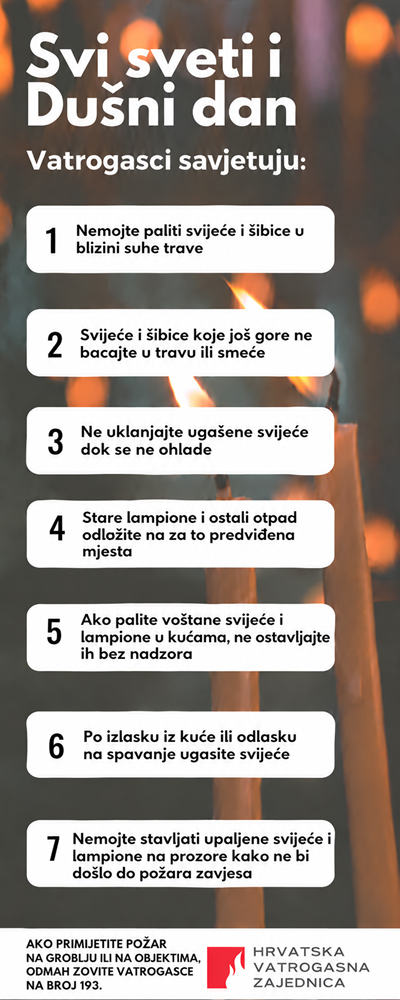
Dok se prisjećamo najmilijih koji nisu više s nama, budimo na oprezu zbog mogućeg nastanka požara svijeća, voska i suhog cvijeća.
I ove će godine velik broj hrvatskih građana obilježiti blagdan Svih svetih i Dušni dan tradicionalnim odlaskom na groblje, postavljanjem cvijeća na grobove i paljenjem svijeća. Na taj način se sjećamo naših najmilijih koji više nisu s nama. U ovakvim trenucima potrebno je pozvati građane na oprez zbog mogućeg nastanka požara jer se velika količina upaljenih svijeća, rastopljenog voska i suhog cvijeća na grobljima može lako zapaliti.
Vatrogasci savjetuju:
• nemojte paliti svijeće i šibice u blizini suhe trave,
• svijeće koje još gore i šibice ne bacajte u travu ili smeće,
• ne uklanjajte ugašene svijeće dok se ne ohlade,
• stare lampione i ostali otpad odlažite na za to predviđena mjesta,
• ako palite voštane svijeće i lampione u kućama, ne ostavljajte ih bez nadzora,
• po izlasku iz kuće ili odlasku na spavanje ugasite svijeće,
• nemojte stavljati upaljene svijeće i lampione na prozore kako ne bi došlo do požara zavjesa i namještaja,
• ako primijetite požar na groblju ili na objektima, odmah zovite vatrogasce na broj 193.

Pretežno sunčano vrijeme nastavit će se i danas u najvećem dijelu Hrvatske, ali tijekom jutra mjestimice na kopnu još može biti magle.
Nešto više oblaka očekujemo poslijepodne na sjevernom Jadranu i u Gorskom kotaru gdje do kraja dana ponegdje može pasti i malo kiše. Zapuhat će povremeno umjeren vjetar južnih smjerova, a duž obale će tijekom dana zapuhati umjereno jugo koje će navečer jačati. Nakon svježeg jutra, danju iznadprosječno toplo uz popodnevne vrijednosti većinom od 18 do 23 Celzijeva stupnja, samo u gorskim krajevima malo svježije.
Srijeda nam nosi više oblaka uz veliku vjerojatnost i za kišu koja će obilnija i raširenija biti na Jadranu i krajevima uz Jadran gdje mjestimice može biti praćena i grmljavinom. U unutrašnjosti zemlje će kiše biti manje, a na istoku Hrvatske prijepodne još očekujemo dosta sunca.
Nastavlja se južina pa će i dalje biti toplo. Na Jadranu jugo mjestimice može imati vrlo jake i olujne udare, poslijepodne će najprije na sjevernom dijelu okrenuti na južni i jugozapadni vjetar pa oslabjeti. Jutro toplije od prethodnih, osobito na kopnu, a dnevna temperatura uglavnom između 15 i 20°C, na istoku Slavonije i koji stupanj viša.
U četvrtak će na kopnu i sjevernom Jadranu dan biti pretežno oblačan, mjestimice s kišom, dok bi u Dalmaciji već trebalo biti uglavnom suho. Vjetar će okrenuti na sjeverne smjerove, na sjevernom Jadranu jaku buru. Jutarnja temperatura ugodna, a dnevna će biti niža, osobito na kopnu pa u Slavoniji može biti i desetak stupnjeva niža nego u srijedu.
Petak počinje prohladno, u unutrašnjosti i maglovito, a danju će biti pretežno ili djelomično sunčano. Čini se da nova promjena vremena dolazi za vikend kad uz sve više oblaka ponovno mjestimice može biti kiše.
U protekla 24 sata ciklona koja se premještala preko naše zemlje donijela je većem dijelu Hrvatske prvu obilniju kišu nakon nekoliko tjedana, ponegdje i mjeseci. Najmanje oborina je palo na istoku Hrvatske gdje se nastavlja manjak oborina.
Ciklona danas napušta Hrvatsku pa je kiša u većini Hrvatske prestala, a sa sjeverozapada se već počelo i djelomično razvedravati. U nastavku dana kiša će prestati i u Slavoniji i Dalmaciji, najkasnije na krajnjem jugu.
Uz razvedravanje očekujemo i dosta sunčanih razdoblja pa će nedjelja biti povoljnija za boravak i planove na otvorenom. Navečer i u noći sa sjeverozapada novo naoblačenje s mjestimičnom kišom.
Vjetar na kopnu slab do umjeren sjevernih smjerova, a duž obale će puhati umjerena bura, koja osobito ujutro i ponovno navečer može imati jake do olujne udare, osobito podno Velebita.
Popodnevna temperatura zraka većinom od 15 do 19°C, na Jadranu i krajevima uz Jadran i do 23 Celzijeva stupnja.
Ponedjeljak nam nosi nove oblake, mjestimice s malo kiše, uglavnom u unutrašnjosti i na dijelu sjevernog Jadrana. Vjetar slab do umjeren sjevernih smjerova, na Jadranu umjerena i pojačana bura koja podno Velebita može imati i olujne udare, osobito navečer. Jutarnja temperatura na kopnu od 5 do 10, duž obale i na otocima između 11 i 14°C. Najviša dnevna u unutrašnjosti između 13 i 18°C, na Jadranu koji stupanj viša.
Od utorka slijede uglavnom suhi dani. Duž Jadrana puno sunca, u unutrašnjosti će povremeno biti i oblaka. Hladnije noći i jutra, na kopnu uz mjestimičnu maglu, a dnevna temperatura bez veće promjene.


KAZALIŠTE LUTAKA / Večeras otvaranje 4. Kazališnog vikenda za djecu i mlade predstavom „Izvan okvira“

PROGNOZA / Pred nama sunčani dani, ali najprije jaka bura, za vikend promjena

Horoskop za 2. studenog 2026.

TJEDNI HOROSKOP od 2.11. do 8.11. – Najsretniji znakovi će biti Strijelac, Škorpion, Lav

OBAVIJEST: Plovanija u ponedjeljak bez vode!

SUBOTNJA ŠPICA

TRI DANA KAZALIŠTA, KREATIVNOSTI I DIJALOGA / Četvrti Kazališni vikend za djecu i mlade od 2. do 4. studenoga u Zadru

Horoskop za 29. listopada 2026.

SVI SVETI I DUŠNI DAN / Nadbiskup Zgrablić predvodi mise u katedrali i Službu Riječi na Gradskom groblju

PRIJAVITE SE! / Laboratorij OB Zadar poziva građane da se prijave za laboratorijske pretrage prema vlastitom izboru

VIDEO / “Prijatelju, živjeli” – poslušajte duet Duška Lokina i Luke Basija

(VIDEO) “RASUTA SOL” / Ivica Sikirić Ićo predstavlja spot iz Ninske solane: “Za sol, baš kao i za ljubav, treba vremena, strpljenja i truda”

(VIDEO) “RECI DRAGOM SVOM DA ZNA” / Goran Kovačević Gorn ima novu pjesmu. I vrlo posebnu posvetu…

(VIDEO) ALBUM “ZA SVE VRIME” KRIJE PRIČU O ZADRU / Bralić i Intrade predstavljaju novi album koji se sabrao njihov recentni glazbeni rad

(VIDEO) „BAŠTINA ZADARSKE ŽUPANIJE” / Promotivni film Diadore i TZ nagrađen na međunarodnom TEF Festu Krk 2026.
-
 magazin2 tjedna prije
(VIDEO) “RECI DRAGOM SVOM DA ZNA” / Goran Kovačević Gorn ima novu pjesmu. I vrlo posebnu posvetu…
-
 magazin2 tjedna prije
(VIDEO) ALBUM “ZA SVE VRIME” KRIJE PRIČU O ZADRU / Bralić i Intrade predstavljaju novi album koji se sabrao njihov recentni glazbeni rad
-
 Hrvatska2 tjedna prije
PROGNOZA / Stiže velika promjena vremena, ponegdje i desetak stupnjeva hladnije
-
 Tech2 tjedna prije
SMART CITY / Zadar osvojio titulu najboljeg hrvatskog grada